来源:中信出版社
2023 年6 月热映的悬疑电影《消失的她》上映后,引发社会上的广泛热议,尤其在家族财富管理行业。
故事的梗概可以用几个关键词勾勒:赌徒丈夫、大额赌债、巨额遗产、离婚协议、人性险恶、蓄意谋杀、财产继承。
故事讲的是女主人公李木子的丈夫何非嗜赌成性,欠下了巨额赌债(1 000 多万元)。李木子不愿再与丈夫何非一起生活下去,提出离婚,并在离婚协议中约定给予男方200 万元作为分手费。而被债主追债走投无路的丈夫早已把女主人公从父母那里继承的巨额遗产当作了“救命稻草”,此时女主人公的离婚要求使他惶恐万分。恰巧当时电视上有一则新闻报道“在国外因意外事故失踪两年的妻子被法院判定为死亡,丈夫继承了其巨额家产”,这诱发了何非内心人性的险恶面,于是一场结婚一周年,国外旅游,害妻谋财的故事就此上演。
当然电影为了故事的吸引力和艺术展现,有很多夸张的表现形式,虽然一定程度上超越了现实生活,但很多却是源于生活的。
所有的父母都希望自己的儿女在婚姻中遇良人,婚姻幸福美满。高净值家庭的父母会担心婚内赠与子女的巨额财产和身后遗产不但不会带给子女幸福的家庭生活,反而会招致《消失的她》中类似的杀身之祸。我们就曾见到相似的“人间现实”——上海富家女继承巨额遗产后,“被离婚”。
据《上海法治报》消息:康露(化名)与王力(化名)在工作中相识,王力对康露展开猛烈的追求,半年后康露接受了其求婚,二人走入了婚姻的殿堂。康露的父母在一次自驾游旅游途中发生车祸,不幸双双去世。王力体贴地伴她左右,协助处理岳父岳母的丧事。半年后的一天,康露突然收到法院的传票,王力以性格不合为由起诉离婚。律师在与康露交谈后得知,康露作为唯一的法定继承人继承了父母在上海的9套房产和商铺,还有1 000 多万元银行存款及理财产品,总价值约2 亿元。律师告诉康露,按照《民法典》规定,其继承的遗产属于夫妻共有财产,如果离婚,配偶有权分割遗产。康露想起王力大学时选修过法律,喜欢看法律类的书籍,随后康露便收到了法院寄来的补充诉讼,王力不出意外地要求分割康露继承的父母遗产。
按照《民法典》规定,子女获得父母遗产时,如果父母没有通过遗嘱等形式指定遗产属于子女的婚内个人财产,那么子女继承的遗产归为夫妻共同财产。上海富家女康露明显是碰到了渣男丈夫,意图对其继承的2 亿元遗产进行离婚分割。
我们在为高净值客户规划家族财富管理与传承的业务实践中,就接触过类似女婿或儿媳特殊目的婚姻离婚分割财产的案例。
案例4-1 保险金信托防特殊目的婚姻风险
2021 年,我们在为某国有银行一位私行客户规划信托方案时,接触了一个典型的特殊目的婚姻的案例。这位银行客户是唐山一钢厂的老板邓先生,邓先生通过这家国有银行的私行中心找到我们,唯一的财富诉求就是要做好大儿子的婚前财产隔离。引发其迫切需求的是发生在他身边一位朋友身上的事件:
邓先生年轻时有一位要好的男同学,高中毕业后与邓先生一同创业开钢厂,差不多同一时间结婚、生子,邓先生的大儿子和同学的儿子也是小学、初中和高中的同学,也是要好的朋友,他们正是所谓的“父一辈子一辈”的交情。3 年多前,邓先生同学的儿子结婚了,找了一位十分漂亮的南方女孩,女孩是通过朋友介绍,与邓先生同学的儿子一起聚会交往认识的。邓先生的同学为其子举办了隆重的婚礼,又给了女孩家厚重的彩礼,并在婚后给了儿子一大笔钱,让其为小家重新购置新房和满足日常花费、养育孩子使用。岂料3 年之后,儿媳以二人性格不合为由要求离婚,在屡劝无效的情况下,只得办理了离婚手续,但婚后购置的新房和银行账户的大量现金资产、理财产品被平均分割。而且据后来儿子朋友吐露,女孩与儿子的相遇、结交与结合,都是女孩早有预谋的。邓先生的同学夫妇为此大为恼火,但又“哑巴吃黄连,有苦难言”。
邓先生受此教训,而且其大儿子与女友已到了谈婚论嫁的阶段,两家的经济条件也不算门当户对,因此才非常急切地找到我们寻求婚前财产隔离的解决方案。
家族信托或者保险金信托通过信托法赋予信托财产独立性的制度安排,能够有效地隔离子女离婚导致的家财外流,防范特殊目的婚姻带来的财富风险,同时又可以通过科学的条件分配条款设置,通过财务奖励手段,引导子女夫妻关系和谐。最后我们通过保险金信托2.0 模式的架构设计给出了邓先生满意、安心的解决方案。
案例解析
某国有银行私行客户邓先生,在唐山经营钢厂,时年50 多岁,两个儿子,大儿子28 岁,已经参加工作,小儿子20 岁,大学二年级。大儿子与一位南方到唐山工作的女孩谈恋爱3 年了,正在讨论结婚,女孩家境一般。因有邓先生同学家儿子离婚导致家庭财产被分割的前车之鉴,邓先生希望通过有效工具和方式将已在大儿子名下的现金存款、银行理财和大额人寿保单等财产做好婚前隔离,防范儿子婚姻不稳定造成家庭财产被分割的风险,但是不想要求未来的儿媳与儿子签署婚前财产协议。
为此,我们为邓先生规划了满足其需求的保险金信托(2.0 模式)架构。
信托方案
保险金信托架构示意如图4-1 所示。
保险金信托架构搭建逻辑如下:
1. 客户大儿子在结婚之前,作为投保人和被保险人购买人寿保单和终身年金险保单,之后将保单的投保人和受益人同步变更为信托公司(保险金信托2.0 模式)。
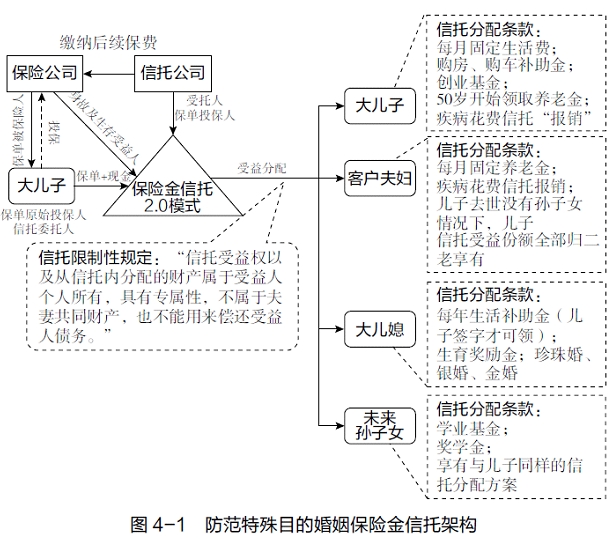
2. 将大儿子名下的金融资产和现金资产装入信托,一部分用于缴纳后续保费,一部分用于资产配置保值增值。
3. 信托设置4 组受益人。
受益人1 是客户夫妇,但为条件受益人。信托分配方案:客户夫妇进入养老阶段,信托可以通过固定分配向其支付养老金;届时二老的住院、医疗费用,经社保报销完剩余的部分,可以每年向信托申请“报销”;条件分配条款,如果大儿子(受益人2)无论因疾病还是意外,先于老两口过世,其没有子女的情况下,客户夫妇成为信托唯二的受益人。这样安排可以使得在儿子先于老人去世的情况下,家庭财产回流父母,避免财产被儿媳作为夫妻共同财产分割以及作为儿子的遗产继承,可以有效防范“消失的她”中女主人公的遭遇,让其丈夫何非打消谋财害妻的念头。
受益人2 是大儿子,享有信托每年固定生活费分配;在购房、购车、创业的重大人生财务需求阶段设置支持金;老年阶段同样享受信托养老金支付和住院、医疗大额“报销”权利。
将儿媳设置为受益人3,但其也为条件受益人,其享受信托利益分配的前提是婚姻关系存续、婚姻生活和谐美满。儿媳信托分配方案的执行,由大儿子每年向信托公司签发分配指令(以确认婚姻关系存续、家庭和谐);同时信托分配方案为儿媳设置了生育奖励金,珍珠婚、银婚、金婚祝福金,以信托财产分配激励、引导儿媳为家庭多生子女、繁衍香火,为家庭婚姻和谐主动付出。
受益人4 为潜在受益人,即将来出生的孙子女。通过固定分配和条件分配条款的设置,为孙子女做好求学、婚嫁、创业、养老等每个生命阶段的财务需求解决方案,使得孙子女出生后财务生活一生无忧,即使父母不在了,父母留下的信托也能代替父母在每个人生重要阶段表达关爱和给予支持。
案例启示与信托功能
《民法典》婚姻家庭编规定,我国居民为夫妻共同财产制,如果没有签署婚前或者婚内财产协议,夫妻双方取得财产和收入绝大部分归为夫妻共同财产。另外,父母婚前或婚内赠与子女的财产,没有明确约定的情况下,一般也属于夫妻共同财产。即使父母与子女签署了赠与协议,指定赠与财产属于子女婚内个人财产,但如果赠与子女的是现金或者金融资产,这些高流动性财产在运用过程中,也会逐渐混同于夫妻共同财产。子女离婚,这些财产将面临与配偶平均分割的风险。
另外,在现实中,结为夫妇的两人,其双方家庭的财力并不一定对等,也就是我们常说的“门不当,户不对”。在这样的情况下,对于子女新组建的家庭,双方父母赠与其财产的数额可能差距较大,对新家庭财力的贡献不同。而一旦子女发生离婚,夫妻双方平均分割家庭财产,对于赠与财产多的一方父母和家庭来说会觉得不公平,家庭财产存在因子女离婚导致大量外流的风险。
父母为子女设立信托(子女作为受益人),无论婚前设立还是婚后设立,其财产并不属于子女婚内夫妻共同财产,因此,即使子女离婚,父母赠与他们的这部分财产(信托受益权)也不会被配偶分割,可有效防止因子女离婚导致家庭财产外流的风险,也能够有效防范有所图谋的“特殊目的婚姻”带来的财产外流风险。而如果子女与配偶感情和谐,家庭生活幸福,子女享有的从信托获得的财产分配,当然可以用于其家庭生活,甚至可以像前述案例,为儿媳、女婿设置相应的信托分配方案,以父母财务的赠与表达对子女及其配偶婚姻生活的祝福,实现委托人家庭财产安全传承与子女婚姻家庭生活和谐的财富与人生愿望。
保险金信托实操指南
尹伟博 著
ISBN 978-7-5217-9044-3
定价:79.00元
中信出版集团
2026年10月
内容简介
一本系统全面介绍保险金信托的实战宝典。
保险金信托,结合保险与信托的优势,是服务家庭财富管理与传承的创新金融工具,近几年在我国迎来市场需求的井喷式增长。保险金信托业务的探索和演进在我国已有10多年,但作为业务品种获得官方正式定义不过3年多。
本书基于“信托业务分类新规”,对保险金信托进行全面重释,系统阐释保险金信托的理论基础、架构逻辑与功能特点,并通过典型案例应用,解析保险金信托在家庭财富管理与传承中的具体实践。
作者拥有近20年财富管理与信托业务从业经验,牵头或参与的保险金信托业务超千件,其结合自身多年工作实践,系统梳理新规下保险金信托业务的模式和特点,特别对保险金信托设立实操中的关键环节和可能遇到的相关问题提供落地解决方案,并对未来保险金信托的业务模式与服务创新做出展望。
全书贴合中国国情,内容具可操作性,不仅可以帮助一线财富管理从业者更好地开展保险金信托业务,为客户提供有竞争力的服务,也有助于中高净值人士及家庭深入了解保险金信托这一家庭财富管理创新金融工具,合理规划私人财富保障与传承。同时,行业相关政策制定者和研究者亦可以通过阅读本书得到有益启发。
作者简介
尹伟博
某央企信托公司北京家族办公室负责人。毕业于对外经济贸易大学,获金融硕士学位,拥有证券、基金、发行承销、期货、保险及证券投资顾问从业资格。深耕财富管理行业近20年,历任某国有证券公司资深投资顾问、理财中心副总监,搭建了国内某头部财富管理机构家族信托业务体系及其投资顾问中心。兼任智信研究院专家讲师库讲师,国际金融专业人士协会(ISOFP)国际认证财富管理师(CWMA)与认证保险金信托专家(CITE)认证培训特聘专家讲师,多家国有及股份制银行私行和保险公司特聘专家讲师。熟悉投资市场大类资产及家族信托业务,深谙高净值客户及家族大类资产配置与家族信托传承架构规划,个人服务高净值客户资产规模超过40亿元。
目录
序言
前言
优秀的财富管理与传承工具——保险金信托
保险金信托市场需求与发展
我国保险金信托参与机构与发展趋势
我国保险金信托的客群特征
保险金信托快速发展的直接驱动因素
业务生态圈扩展与参与机构跨界链接
保险金信托服务内涵扩展
保险金信托数智化
保险金信托的前世今生
保险金信托现行业务模式
保险金信托的功能特点
保险金信托与家族信托、家庭服务信托
保险金信托的起源与发展
我国保险金信托业务模式演进
“信托业务分类新规”对保险金信托发展的影响
保险金信托在家庭财富保全与传承中的典型应用
第三章 财富传承过程风险防范与有序传承规划
法定、遗嘱继承风险防范与家财和谐传承规划
家庭财富隔代传承与侵占风险防范
制定传承财富使用规则与挥霍风险防范
逆向继承风险防范与家庭财富定向传承
第四章 家庭财富管理婚姻风险防范
防范特殊目的婚姻,促进子女婚姻和谐
赠与已婚子女财产,防止与夫妻共产混同
防止子女出意外,其个人财产被配偶继承
重组家庭婚内财产安排与传承风险防范
第五章 家庭财富与企业经营风险隔离
防范经营风险影响股东家庭财富安全
夫妻共同债务风险防范
防范生前债务向子女传递
第六章 家人生活保障规划与特殊成员照护
特殊家庭成员财富传承与生活照护
家庭成员养老保障规划
保险金跨代际管理与传承
第七章 家庭财富跨境传承规划
家庭财富赠与美国税籍子女的财富传承信托及纳税规划
家庭财富赠与加拿大税籍子女的财富传承信托及纳税规划
第八章 生前财富支配权与身后慈善规划篇
丁克家庭养老信托与身后慈善规划
“老养残”家庭一代养老、二代照护与身后慈善
保险金信托创新发展趋势
第九章 完善法规及监管制度
哪些人适合做保险金信托的委托人
明确保险公司相关监管制度,进一步打开业务推广空间
完善主要参与主体业务管理制度,推动业务创新
改变业务报酬滞后性制约,激发业务创新活力
加大专业人才队伍建设、产品供给与投资者教育
增强业务参与机构协同机制,改善客户服务体验
信保基金与资金占用
第十章 重要参与主体业务制度与产品创新
改革信托公司业务制度
创新保险公司产品设计
第十一章 业务模式创新
保险金信托3.0模式
保险金信托3.0模式与家庭财产险结合
保险金信托3.0模式或使家庭财富永续传承成为现实
自益型保险金信托模式
保险金信托服务跨界延申
信托账户支付场景日益丰富
第十二章 保险金信托商业模式破局与数智化变革
保险金信托商业模式破局
保险金信托的数智化变革
附录 保险金信托实务“70问”
业务模式与标准
保险金信托当事人
保险金信托的存续与管理
保单赔付与后续管理